
Jak Działa Zakład Bez Ryzyka (Cashback)
 Available in US
Wyobraź sobie, że idziesz do kasyna, stawiasz 100 złotych na czerwone, kulka zatrzymuje się na czarnym, a krupier mówi: “Nic się nie stało, oto Twoje pieniądze z powrotem”. Brzmi jak science fiction? W świecie zakładów bukmacherskich to jest jak najbardziej realna opcja, nazywana zakładem bez ryzyka albo cashbackiem.
Problem w tym, że większość osób nie rozumie, jak to faktycznie działa. Widzą reklamę “GRAJ BEZ RYZYKA 1000 PLN!” i myślą, że mają gwarancję wygranej albo że w najgorszym razie nic nie stracą. Potem okazuje się, że zwrot trzeba jeszcze obrócić pięć razy z kursem 3.00, a warunki są tak restrykcyjne, że łatwiej trafić szóstkę w Lotto niż realnie wykorzystać ten bonus.
Ale nie wszystkie zakłady bez ryzyka są takie. Część z nich to naprawdę fair play – przegrywasz, dostajesz zwrot na konto główne, koniec historii. Inne mają warunki, które trzeba poznać, żeby nie było rozczarowania. W tym artykule rozłożę na czynniki pierwsze dokładny mechanizm działania cashbacków u polskich bukmacherów. Pokażę Ci różnice między poszczególnymi typami, przeanalizuję najlepsze oferty na rynku i wytłumaczę, kiedy warto skorzystać, a kiedy lepiej odpuścić.
Zacznijmy od podstaw, bo bez zrozumienia, czym jest zakład bez ryzyka, reszta będzie tylko teoretyczną gadaniną.
Czym Jest Zakład Bez Ryzyka i Dlaczego Bukmacherzy Go Oferują
Zakład bez ryzyka, znany też jako cashback, ZBR czy gra bez ryzyka, to typ promocji, w którym bukmacher obiecuje zwrot Twojej stawki, jeśli zakład się nie powiedzie. Kluczowe pytanie brzmi: zwrot w jakiej formie, na jakie konto i z jakimi warunkami? Bo to właśnie te szczegóły decydują o tym, czy mamy do czynienia z uczciwą promocją, czy z marketingowym trickiem.
Podstawowa mechanika jest prosta. Rejestrujesz się u bukmachera, aktywujesz promocję zakładu bez ryzyka, stawiasz swój pierwszy kupon za określoną kwotę. Jeśli wygrywasz – super, trzymasz wygraną i promocja się kończy. Jeśli przegrywasz – dostajesz zwrot stawki. Wydaje się jasne, prawda?
Diabeł tkwi w szczegółach. Zwrot może trafić na konto główne jako gotówka, którą od razu możesz wypłacić. Albo może trafić na konto bonusowe jako freebet, który musisz jeszcze obrócić według określonych warunków. To fundamentalna różnica. W pierwszym przypadku naprawdę nic nie tracisz – przegrałeś, dostałeś pieniądze z powrotem, game over. W drugim przypadku dostajesz drugą szansę, ale z dodatkowymi obwarowaniami.
Jest jeszcze kwestia podatku. W Polsce każda wygrana u legalnego bukmachera podlega 12-procentowej daninie, którą operator automatycznie odejmuje przed wypłatą. Niektórzy bukmacherzy odejmują ten podatek także od zwracanej stawki w ramach cashbacku. Inne nie. Różnica między otrzymaniem zwrotu 100 PLN a 88 PLN po odliczeniu podatku jest znacząca.
Dlaczego w ogóle bukmacherzy oferują takie promocje? To nie filantropia. Zakład bez ryzyka to narzędzie marketingowe mające na celu przekonanie Cię do rejestracji i postawienia pierwszego zakładu. Statystyki pokazują, że raz zarejestrowany i zweryfikowany gracz ma znacznie większą szansę zostać stałym klientem niż osoba, która tylko myśli o założeniu konta. Bukmacher jest gotów ponieść koszt cashbacku, bo liczy, że w długiej perspektywie zarobisz mu znacznie więcej.
To klasyczny model customer acquisition cost – koszt pozyskania klienta. Dla bukmachera zwrot 100 złotych jednemu graczowi to inwestycja, która może przynieść tysiące złotych zysku z jego aktywności w przyszłości. Dla Ciebie jako gracza to szansa na przetestowanie platformy z minimalnym ryzykiem. Obie strony coś zyskują, jeśli wszystko pójdzie zgodnie z planem.
Ważne jest też zrozumienie psychologii tej promocji. Zakład bez ryzyka obniża barierę wejścia. Myślisz: “No dobra, w najgorszym razie nic nie stracę, to mogę spróbować”. Bez tej gwarancji możesz się wahać: “A co jeśli przegram pierwsze 100 złotych? To będzie strata”. Bukmacher usuwa tę obawę, zwiększając prawdopodobieństwo, że naciśniesz przycisk “zarejestruj się”.
Poznaj mechanizm zwrotu środków, czytając o cashbacku bukmacherskim.
Rodzaje Cashbacku – Nie Wszystkie Zwroty Są Równe
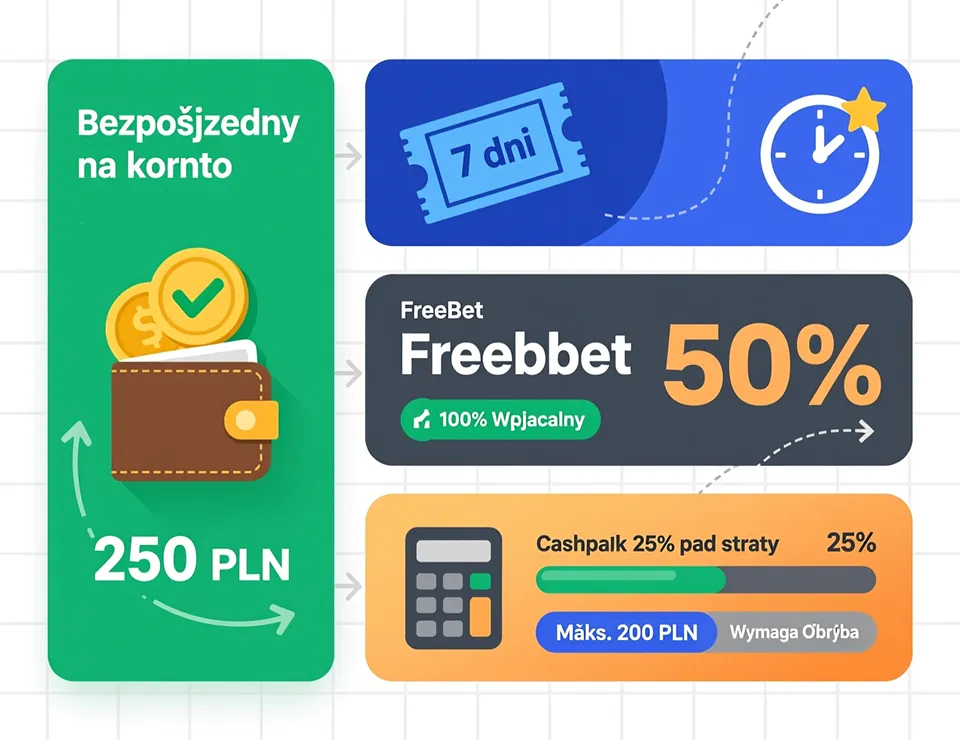
Rynek polski oferuje kilka wariantów zakładów bez ryzyka. Każdy ma swoją specyfikę, zalety i wady. Przejdźmy przez nie systematycznie.
Cashback na konto główne bez obrotu
To jest absolutny top tier w kategorii uczciwy bonus. Przegrywasz zakład, pieniądze wracają na konto główne, nie musisz ich obrabiać, możesz od razu wypłacić. Punkt. Koniec dyskusji.
Przykład: STS oferuje zakład bez ryzyka 100 PLN. Stawiasz kupon za 80 złotych, przegrywasz. Po kilku minutach od rozliczenia meczu system zwraca Ci 80 złotych na konto główne. Możesz je natychmiast przelać na swoje konto bankowe albo postawić kolejny kupon według własnego uznania. Zero dodatkowych warunków.
To jest najbliżej ideału “prawdziwie bez ryzyka”. Jedyny minus? Zwykle kwoty są niższe niż przy innych formach cashbacku. STS daje 100 PLN, TOTALbet 111 PLN za jeden zakład. Nie zobaczysz tutaj kwot typu 1000 czy 2000 złotych, bo to byłoby zbyt kosztowne dla operatora przy braku jakichkolwiek zabezpieczeń w postaci warunków obrotu.
Kto oferuje takie cashbacki? Na polskim rynku listopad 2025 to przede wszystkim STS, TOTALbet i Comeon. TOTALbet ma najbardziej hojną ofertę – trzy zakłady bez ryzyka po 111 PLN każdy, wszystkie ze zwrotem na konto główne. To łącznie 333 złote gwarantowanego zabezpieczenia bez żadnych haczyków. Jeśli szukasz najczystszej formy zakładu bez ryzyka, to jest to.
Cashback na konto bonusowe jako freebet
Drugi najpopularniejszy wariant. Przegrywasz, dostajesz zwrot, ale w formie freebetu na koncie bonusowym. Musi zostać wykorzystany do kolejnego zakładu, nie możesz go po prostu wypłacić.
Mechanizm: stawiasz kupon za 200 złotych w Superbet, przegrywasz. Dostajesz freebet 200 PLN na konto bonusowe. Ten freebet możesz teraz wykorzystać na kolejny zakład, ale musisz obrócić go według warunków promocji. Najczęściej jest to pojedynczy obrót z określonym minimalnym kursem.
Jeśli wygrasz kupon postawiony freebetem, wygrana trafia na konto bonusowe minus wartość freebetu. Przykład: postawiłeś freebet 200 PLN na kurs 2.00, wygrałeś. Wygrana to 400 PLN, minus 200 PLN wartości freebetu, zostaje 200 PLN czystej wygranej. Te pieniądze mogą trafić na konto główne od razu albo wymagać dodatkowego obrotu – zależy od konkretnego regulaminu.
Dlaczego to gorsze niż zwrot na konto główne? Bo wymusza na Tobie kolejny zakład. Może Ty już nie chcesz grać, może oceniasz, że nie ma teraz dobrych okazji, ale żeby wykorzystać cashback, musisz coś postawić. Plus freebet zazwyczaj ma termin ważności – często 7 dni. Nie wykorzystasz w tym czasie? Przepada.
Z drugiej strony, kwoty przy tym typie cashbacku są zwykle wyższe. Superbet oferuje cashback tygodniowy do 3500 PLN jako freebet. LVBET daje 20 PLN freebetu za zakład w aplikacji. forBET ma pakiety z cashbackami po 1500-3000 złotych jako freebety. Bukmacherzy są bardziej hojni, bo wiedzą, że część graczy nie wykorzysta freebetu w terminie albo przegra kolejny zakład.
Cashback procentowy
Rzadziej spotykany wariant. Dostajesz zwrot nie całej stawki, tylko jej procenta. Najczęściej to 50 procent.
Przykład: Fuksiarz oferuje cashback 50 procent do 1000 PLN. Stawiasz kupon za 500 złotych, przegrywasz. Dostajesz zwrot 250 PLN. To lepsze niż nic, ale oczywiście gorsze niż pełny cashback.
Dlaczego bukmacherzy tak robią? Bo mogą oferować wyższe limity przy niższym koszcie. Cashback 50 procent do 1000 PLN faktycznie kosztuje operatora maksymalnie 500 złotych. To mniej niż pełny cashback do 500 PLN, ale w marketingu brzmi lepiej: “do 1000 PLN!” niż “do 500 PLN!”.
Dla Ciebie jako gracza to wciąż rozsądna oferta, jeśli akceptujesz, że ryzyko nie jest całkowicie eliminowane. Przegrywasz 500 złotych, odzyskujesz 250 – strata netto to 250 PLN. To mniej boli niż pełna strata, ale nadal jest to strata.
Fuksiarz dodatkowo odejmuje podatek od zwracanej kwoty, więc faktycznie dostajesz 50 procent minus 12 procent, czyli efektywnie 44 procent stawki. Trzeba to brać pod uwagę przy kalkulacjach.
Cashback tygodniowy lub miesięczny
To bardziej zaawansowany model, skierowany często do stałych graczy, ale niektórzy bukmacherzy oferują go też jako bonus powitalny.
Jak to działa: przez określony czas, na przykład pierwszy tydzień po rejestracji, grasz normalnie. Na koniec tego okresu bukmacher liczy Twój bilans. Jeśli jesteś na minusie, dostajesz cashback do określonej kwoty. Jeśli na plusie, promocja się nie aktywuje.
Superbet ma taką ofertę jako element pakietu powitalnego – cashback tygodniowy do 3500 PLN. Grasz przez siedem dni od rejestracji. W poniedziałek system sprawdza Twój bilans. Jeśli straciłeś 2000 złotych netto, dostajesz freebet 2000 PLN. Jeśli straciłeś 4000 złotych, dostajesz maksymalną kwotę: 3500 PLN. Jeśli wygrałeś albo jesteś na zero, nie dostajesz nic, ale przecież wygrałeś, więc się nie skarżysz.
To ciekawy model, bo daje Ci swobodę gry przez dłuższy czas bez presji pojedynczego zakładu. Możesz postawić 20 kuponów w tym tygodniu, część wygrać, część przegrać, a na koniec jeśli bilans jest ujemny – masz zabezpieczenie.
Minus? Zwrot jest we freebecie, który trzeba jeszcze obrócić. Superbet wymaga trzykrotnego obrotu z kursem minimum 1.91. To już nie jest tak proste jak zwrot na konto główne bez warunków. Plus jest element niepewności – nie wiesz przez cały tydzień, czy faktycznie dostaniesz cashback, bo może w ostatnim dniu trafisz serię wygranych i zostaniesz na plusie.
Kluczowe Różnice – Zwrot na Główne vs Freebet
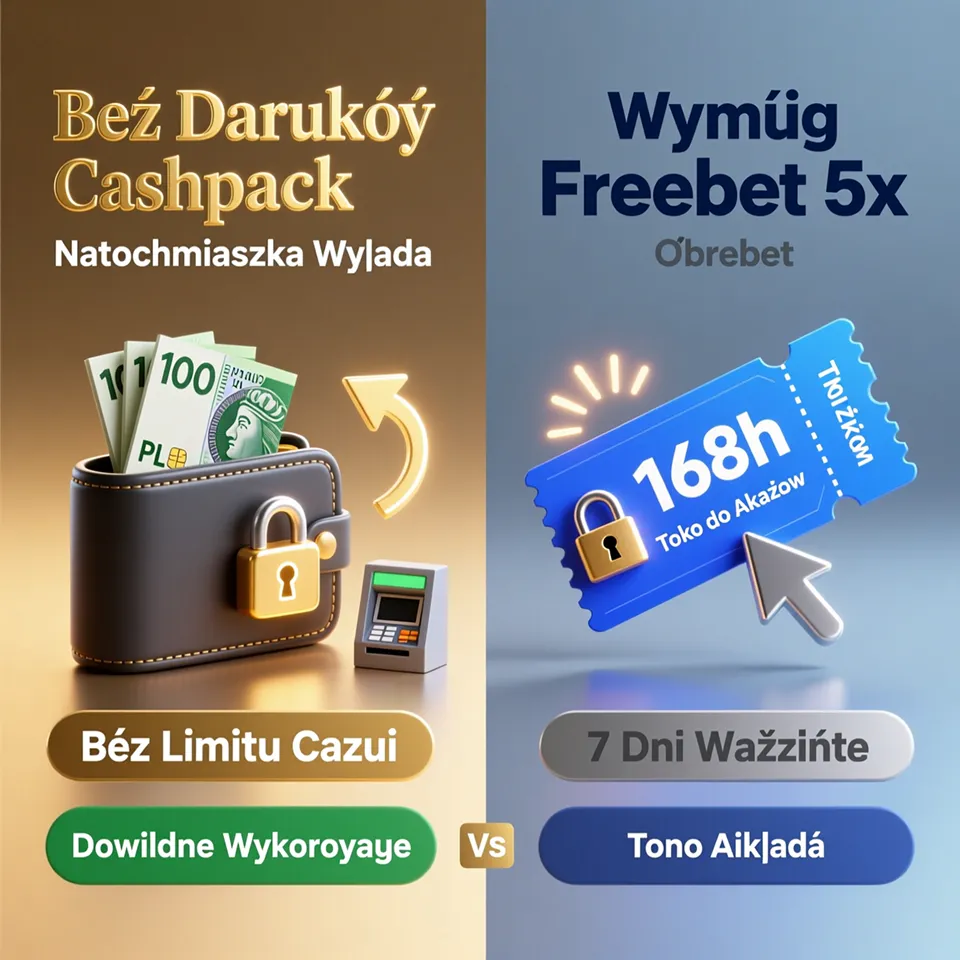
Teraz kiedy znasz rodzaje cashbacku, porozmawiajmy o najważniejszej linii podziału: zwrot na konto główne versus zwrot jako freebet. To fundamentalna różnica, która zmienia całą dynamikę promocji.
Zwrot na konto główne to de facto anulowanie zakładu. Przegrałeś? No to nie przegrałeś, bo pieniądze wróciły. Jest tak, jakby ten zakład nigdy nie miał miejsca. Twój stan konta jest taki sam jak przed postawieniem kuponu. Możesz wypłacić, możesz grać dalej, możesz zostawić na później – masz pełną kontrolę.
To ma ogromne znaczenie psychologiczne. Kiedy wiesz, że tak naprawdę nic nie ryzykujesz, możesz grać odważniej. Nie musisz stawiać na pewniaka z kursem 1.20, bo boisz się straty. Możesz postawić na coś z kursem 2.50, bo nawet jeśli nie wejdzie, nie będziesz tego żałował. To zmienia Twoje podejście do budowania kuponu.
Zwrot jako freebet to druga szansa, ale z warunkami. Przegrałeś, dostałeś freebet, musisz go wykorzystać w określonym czasie na określonych zasadach. To nie są już Twoje pieniądze do swobodnej dyspozycji – to środki pod warunkiem kolejnego zakładu.
Psychologicznie to też działa inaczej. Freebet to “pieniądze bukmachera”, nie Twoje. Łatwiej postawić coś ryzykownego, bo przecież to nie Twoja kasa. Z drugiej strony, jeśli przegrasz zakład postawiony freebetem, czujesz jakąś stratę, mimo że formalnie nie straciłeś nic ze swoich. To dziwne uczucie – racjonalnie wiesz, że nic nie tracisz, ale emocjonalnie jednak boli.
Kolejna różnica to elastyczność czasowa. Zwrot na konto główne – masz pieniądze, robisz z nimi co chcesz, kiedy chcesz. Freebet ma termin ważności, zazwyczaj 7-14 dni. Musisz zdążyć go wykorzystać, inaczej przepada. To wywołuje presję, czasem zbyt dużą. Może akurat nie ma dobrych meczów w tym tygodniu, może masz analizę, która wymaga czasu, ale freebet się sypie i czujesz, że musisz coś postawić, żeby go nie stracić. To nie jest zdrowa dynamika.
Z perspektywy finansowej, zwrot na główne zawsze jest lepszy dla gracza. Ale bukmacherzy wiedzą to samo, dlatego przy zwrotach na główne oferują niższe kwoty. To trade-off: niższa kwota z pełną swobodą versus wyższa kwota z ograniczeniami. Co wybrać? Zależy od Twoich preferencji i stylu gry.
Jeśli stawiasz regularnie, kilka razy w tygodniu, i nie masz problemu z wykorzystaniem freebetu – możesz celować w wyższe kwoty cashbacku jako freebet. Zyskujesz większe zabezpieczenie, płacąc ceną mniejszej elastyczności.
Jeśli stawiasz okazjonalnie, raz na miesiąc podczas wielkiego meczu, albo po prostu cenisz wolność i nie lubisz presji czasowej – lepiej wybierz zwrot na konto główne, nawet jeśli kwota będzie niższa. Będziesz miał stuprocentową pewność, że w razie przegranej faktycznie nic nie stracisz.
Warunki, Których Musisz Pilnować
Okej, zdecydowałeś się skorzystać z zakładu bez ryzyka. Świetnie. Ale zanim naciśniesz “postaw kupon”, musisz sprawdzić kilka krytycznych rzeczy w regulaminie. Bo diabeł zawsze tkwi w szczegółach.
Maksymalna kwota cashbacku
Każda promocja ma górny limit. “Zakład bez ryzyka do 1000 PLN” nie oznacza, że możesz postawić kupon za 5000 złotych i dostać zwrot 5000 złotych. Maksymalny zwrot to 1000 PLN. Postawisz więcej, przegrasz – stracisz różnicę ponad limit.
Przykład: masz cashback do 500 PLN, stawiasz kupon za 700 złotych, przegrywasz. Dostajesz zwrot tylko 500 PLN, tracisz 200 złotych netto. To już nie jest “bez ryzyka” w pełnym tego słowa znaczeniu.
Zawsze dopasuj stawkę do limitu cashbacku. Jeśli limit to 300 PLN, postaw maksymalnie 300 złotych. Nie ma sensu ryzykować więcej, bo nadwyżka nie jest objęta ubezpieczeniem.
Minimalny kurs zakładu
Większość cashbacków wymaga, żeby zakład miał określony minimalny kurs. Najczęściej to 1.50, 1.75, 2.00 albo 2.50.
Dlaczego bukmacherzy to robią? Bo nie chcą, żebyś stawiał pewniaki z kursem 1.05. Takie zakłady mają bardzo wysokie prawdopodobieństwo wygranej, co oznaczałoby, że większość graczy wygrywałaby swój zakład bez ryzyka i promocja byłaby dla bukmachera strasznie kosztowna.
Wymóg kursu 2.00 oznacza teoretycznie około 50 procent szans na wygraną. To dla bukmachera oznacza, że mniej więcej połowa graczy wygra zakład, a połowa przegra i dostanie cashback. Matematycznie to się trzyma kupy z perspektywy kosztów promocji.
Dla Ciebie jako gracza wyższy wymóg kursu oznacza większe ryzyko. Kurs 1.50 to stosunkowo bezpieczny typ, często faworyci w meczach. Kurs 2.50 to już bardziej ryzykowne propozycje. Im wyższy wymóg kursu, tym trudniej trafić.
Sprawdzaj dokładnie, czy wymóg dotyczy kursu pojedynczego zdarzenia, czy kursu całkowitego kuponu. To nie to samo. Jeśli regulamin mówi “kurs całkowity min. 2.00”, możesz postawić AKO z trzech zdarzeń po kursie 1.30 każde – łączny kurs 2.20, spełnia wymóg. Ale jeśli wymóg to “każde zdarzenie min. 2.00”, to każdy typ na kuponie musi mieć kurs minimum 2.00, co jest znacznie trudniejsze.
Liczba zdarzeń na kuponie
Niektórzy bukmacherzy wymagają, żeby zakład bez ryzyka był postawiony jako AKO z minimum określoną liczbą zdarzeń. Najczęściej to 2 lub 3.
TOTALbet wymaga minimum 2 zdarzenia. Nie możesz postawić single na jeden mecz. Musisz skonstruować kupon z przynajmniej dwóch typów. To zwiększa trudność, bo już nie wystarczy trafić jeden wynik – musisz trafić dwa.
forBET w niektórych pakietach wymaga AKO z minimum 3 zdarzeniami i kursem każdego zdarzenia minimum 1.30. To jeszcze bardziej restrykcyjne. Trzy typy do trafienia, każdy z rozsądnym kursem. Prawdopodobieństwo sukcesu spada znacząco.
Dlaczego bukmacherzy to robią? Bo kupony AKO są trudniejsze do wygrania niż single. Im więcej zdarzeń, tym wyższe prawdopodobieństwo, że jedno nie wejdzie. To dla operatora oznacza, że więcej graczy przegra i skorzysta z cashbacku, ale też Ci którzy wygrają, wygrywają więcej dzięki multiplikacji kursów. To balansuje koszty promocji.
Dla Ciebie oznacza to konieczność znalezienia dwóch lub trzech meczów, w których jesteś pewny swoich typów. Czasem to łatwe – są weekendy pełne pewnych faworytów. Czasem trudne – terminarz słaby, niewiele oczywistych wyników. W takich sytuacjach nie warto forsować kuponu tylko po to, żeby wykorzystać cashback. Lepiej poczekać na lepszy moment.
Wykluczenia dyscyplin i rynków
Uwaga, to często pomijane w szybkim czytaniu regulaminu. Niektóre cashbacki wykluczają określone dyscypliny sportowe albo typy zakładów.
Najczęstsze wykluczenia to zakłady live, wirtualne sporty, e-sport. Dlaczego? Bukmacherzy uważają, że te rynki są bardziej podatne na manipulacje albo po prostu chcą skierować promocję na konkretny segment oferty – przedmecze w tradycyjnych sportach.
Jeśli lubisz grać live, sprawdź czy Twój zakład bez ryzyka obejmuje zakłady na żywo. Jeśli nie, musisz postawić kupon przed rozpoczęciem meczu. To może być ograniczające, bo wiele osób preferuje live betting właśnie ze względu na możliwość reagowania na przebieg spotkania.
Niektórzy bukmacherzy wykluczają też egzotyczne rynki typu “liczba rzutów rożnych” czy “kto strzeli pierwszego gola”. Promocja dotyczy tylko głównych rynków: zwycięzca meczu, podwójne szanse, total goli. Sprawdź, zanim budujesz kupon.
TOP 5 Zakładów Bez Ryzyka w Polsce – Listopad 2025
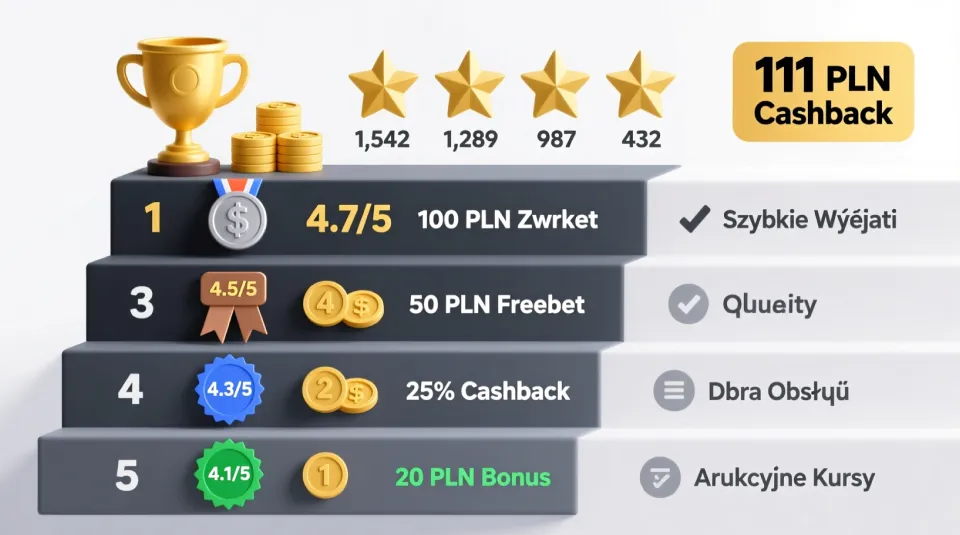
Czas na konkretne oferty. Przeanalizowałem rynek i wybrałem pięć najlepszych promocji cashbackowych dostępnych aktualnie u legalnych polskich bukmacherów. Kolejność od najlepszego.
Numer 1: TOTALbet – 333 PLN (3 x 111 PLN)
Absolutny król kategorii. Trzy osobne zakłady bez ryzyka, każdy po 111 złotych. Łącznie możesz ubezpieczyć kupony za 333 PLN. I co najważniejsze – zwrot na konto główne bez obrotu.
Warunki: każdy zakład musi mieć minimum 2 zdarzenia na kuponie. Kurs? Dowolny, co jest rzadkością. Czas? Nieograniczony od momentu rejestracji, wykorzystujesz kiedy chcesz.
Jak to działa w praktyce: rejestrujesz się, wpłacasz pieniądze, stawiasz pierwszy kupon AKO za 111 PLN. Przegrywasz – dostajesz 111 złotych z powrotem na konto główne. Możesz je wypłacić albo postawić drugi zakład bez ryzyka. Znowu przegrywasz? Kolejne 111 PLN wraca. Trzeci raz? Jeszcze 111 PLN. Wygrywasz któryś z nich? Trzymasz wygraną i kończysz zabawę z tym elementem bonusu.
To jest najbliżej ideału “prawdziwie bez ryzyka”. Jedyny minus: wymóg dwóch zdarzeń na kuponie. Ale szczerze mówiąc, to niewielka cena za takie warunki. Znalezienie dwóch rozsądnych typów w weekendzie ligowym nie jest trudne.
Dla kogo: dla każdego, kto szuka maksymalnego bezpieczeństwa i nie lubi komplikacji z obrotami. To jest top tier.
Numer 2: Superbet – 3500 PLN tygodniowy cashback
Jeśli szukasz najwyższej kwoty zabezpieczenia, to jest to. Przez pierwszy tydzień po rejestracji grasz normalnie, a jeśli na koniec bilans jest ujemny, dostajesz cashback do 3500 złotych.
Warunki: zwrot jako freebet na konto bonusowe. Obrót trzykrotny z kursem minimum 1.91. Czas na obrót: 7 dni od otrzymania freebetu.
Przykład: przez tydzień stawiasz kupony, wygrywasz część, przegrywasz część, koniec tygodnia bilans to minus 2500 PLN. Dostajesz freebet 2500 PLN. Teraz musisz go obrócić – postawić zakłady za łącznie 7500 złotych z kursem min. 1.91. Jeśli Ci się uda i spełnisz warunki, środki przechodzą na konto główne i możesz wypłacić.
To nie jest już tak proste jak TOTALbet. Obrót trzykrotny to poważny wymóg. Ale z drugiej strony, kwota jest ponad dziesięć razy wyższa. Jeśli planujesz grać aktywnie i obstawiać za większe kwoty, ten cashback daje Ci olbrzymi bufor bezpieczeństwa.
Dla kogo: dla bardziej doświadczonych graczy z większym budżetem, którzy planują zostać u bukmachera dłużej i będą regularnie stawiać zakłady. Nie dla casuala stawiającego jeden kupon w miesiącu.
Numer 3: STS – 100 PLN na konto główne
Prosty, uczciwy, bez fajerwerków. Stawiasz pierwszy zakład do 100 PLN, przegrywasz, dostajesz zwrot na konto główne bez obrotu. Koniec.
Warunki: kupon z kursem dowolnym, może być single albo AKO. Bez żadnych dziwnych wymogów. Rejestracja, wpłata, zakład, w razie przegranej zwrot. Proste jak drut.
Kwota mniejsza niż u TOTALbet, ale przy takiej prostocie i braku jakichkolwiek haczyków, to nadal topowa oferta. Idealnie dla osób, które chcą przetestować platformę bez wchodzenia w skomplikowane regulaminy.
Dla kogo: dla początkujących, którzy stawiają mniejsze kwoty i cenią przejrzystość warunków ponad wysokość bonusu.
Numer 4: forBET – 3000 PLN cashback
forBET ma kilka pakietów powitalnych do wyboru, w tym pakiet “Bezpieczny” z cashbackiem do 3000 złotych.
Warunki: zwrot jako freebet. Obrót jednorazowy, ale na kuponie AKO z minimum 3 zdarzeniami, każde z kursem minimum 1.30. Kurs całkowity wychodzi około 2.20. Czas na wykorzystanie freebetu: 14 dni.
To dość wymagające warunki. Trzy typy do trafienia, każdy z przyzwoitym kursem. Nie możesz wziąć trzech pewnych faworytów z kursami 1.10, bo nie spełnisz wymogu minimum 1.30 na zdarzenie. Musisz znaleźć trzy mecze z rozsądnymi, ale nie za wysokimi, kursami.
Kwota jest atrakcyjna, ale warunki obrotu już nie są tak przyjazne. To bardziej dla osób, które lubią kupony AKO i mają doświadczenie w budowaniu takich typów.
Dla kogo: dla typera preferującego grę AKO, z dobrym wyczuciem wartości kursów i gotowego poświęcić czas na analizę kilku meczów równocześnie.
Numer 5: Comeon – 100 PLN zwrot na główne
Podobnie jak STS, tylko u innego operatora. Zwrot na konto główne bez obrotu, kwota 100 PLN, warunki minimalne.
Różnica? Comeon wymaga kursu minimum 1.80 na zakładzie. To już trochę bardziej restrykcyjne niż zupełnie dowolny kurs w STS. Kurs 1.80 to wciąż rozsądny, ale eliminuje opcję postawienia na absolutnego faworyta z kursem 1.20.
Dla kogo: dla osób szukających alternatywy dla STS, może ze względu na inną ofertę sportową albo lepszy interfejs. Warunki są bardzo podobne, więc wybór między STS a Comeon to kwestia preferencji platformy, nie warunków cashbacku.
Strategie Maksymalizacji Zwrotu – Jak Grać Mądrze
Masz cashback, znasz warunki, czas pomyśleć o strategii. Bo można po prostu postawić coś na chybił trafił i liczyć na szczęście, albo można podejść do tego strategicznie i zwiększyć swoje szanse.
Strategia minimalizacji ryzyka
Jeśli Twoim celem jest maksymalne bezpieczeństwo i chcesz uniknąć straty w każdym możliwym scenariuszu, idź w bezpieczne typy.
Dla zakładu bez ryzyka z dowolnym kursem: postaw na zdecydowanego faworita z kursem 1.30-1.50. Prawdopodobieństwo wygranej jest wysokie. Jeśli wygra – super, masz małą wygraną i koniec. Jeśli przegra – dostajesz zwrot. Scenariusze: albo niewielki zysk, albo zero straty.
To nie jest strategia maksymalizacji zysku. Wygrana z kursu 1.30 przy stawce 100 PLN to tylko 30 złotych. Nie zrobisz fortuny. Ale minimalizujesz ryzyko faktycznej straty w przypadku, gdyby z jakiegoś powodu cashback nie zadziałał (błąd systemu, niespełnienie warunku, którego nie zauważyłeś).
Strategia wartościowych kursów
Jeśli masz cashback, możesz sobie pozwolić na postawienie na coś z wyższym kursem, czego normalnie byś unikał ze względu na ryzyko.
Szukasz wartościowych typów z kursami 2.50-3.50, które mają realne szanse, ale nie są pewne. Zwykle unikasz takich zakładów, bo strata 100 złotych boli. Ale z cashbackiem? Możesz zaryzykować.
Przykład: mecz Newcastle vs Arsenal. Newcastle u siebie z kursem 3.20. To nie jest pewny typ, ale Newcastle w tym sezonie dobrze gra u siebie, Arsenal ostatnio miewa problemy wyjazdowe. Wartościowy zakład. Normalnie może byś się wahał. Z cashbackiem? Możesz śmiało.
Wygrywasz – zarabiasz 220 PLN z stawki 100 PLN. Przegrywasz – dostajesz zwrot, zero straty. To asymetryczny payoff: wysoka wygrana przy braku downside’u. Matematycznie to bardzo opłacalna sytuacja.
Strategia matched betting
To bardziej zaawansowana technika, wykorzystywana głównie w UK, ale możliwa też w Polsce przy odpowiednich warunkach.
Idea: wykorzystujesz cashback u jednego bukmachera i giełdę zakładów (Betfair) albo innego bukmachera, żeby zabezpieczyć zysk w każdym scenariuszu.
Przykład uproszczony: masz cashback 100 PLN u Bukmachera A. Znajdujesz mecz, gdzie kurs na zwycięzcę gospodarzy to 2.00 u Bukmachera A i kurs na remis/wygrana gości to 2.00 u Bukmachera B. Stawiasz 100 PLN na gospodarzy u A, 100 PLN na remis/wygrana u B.
Scenariusz 1: Gospodarze wygrywają. U A wygrywasz 200 PLN, u B tracisz 100 PLN. Bilans: +100 PLN.
Scenariusz 2: Remis lub wygrana gości. U A tracisz 100 PLN, ale dostajesz cashback 100 PLN (zero straty). U B wygrywasz 200 PLN. Bilans: +100 PLN.
W każdym scenariuszu wygrywasz 100 złotych. To gwarantowany zysk bez ryzyka.
W praktyce znalezienie idealnie dopasowanych kursów 2.00 vs 2.00 jest trudne, więc zyski są niższe, ale zasada pozostaje. To wymaga dostępu do kilku platform, czasu na szukanie okazji i dobrej znajomości matematyki zakładów.
Czy to legalne? Tak, matched betting nie łamie regulaminów, pod warunkiem że nie robisz tego systematycznie i na dużą skalę. Bukmacherzy nie lubią profesjonalnych matched betterów i mogą ograniczyć Twoje konto, jeśli uznają, że zgarniasz bonusy bez realnego zaangażowania w grę. Ale jednorazowe wykorzystanie cashbacku tą metodą? Nie powinno być problemu.
Pułapki i Błędy do Uniknięcia
Nawet najlepsza promocja może skończyć się rozczarowaniem, jeśli popełnisz podstawowe błędy. Oto cztery najczęstsze.
Błąd 1: Nieuwzględnienie podatku
W Polsce każda wygrana u legalnego bukmachera jest pomniejszona o 12-procentową daninę. Dotyczy to też niektórych cashbacków.
Przykład: masz cashback 100 PLN, przegrywasz zakład, dostajesz zwrot. Ale bukmacher odejmuje podatek – dostajesz 88 PLN. Planowałeś, że w najgorszym przypadku odzyskasz pełne 100 złotych, a tu niespodzianka.
Nie każdy bukmacher tak robi. TOTALbet zwraca pełną stawkę bez odliczania podatku. Fuksiarz odejmuje. Sprawdź w regulaminie przed aktywacją, żeby później nie było zdziwienia.
Błąd 2: Postawienie wyższej stawki niż limit cashbacku
Masz cashback do 200 PLN, stawiasz kupon za 500 złotych, bo akurat taki typ Ci pasuje. Przegrywasz. Dostajesz zwrot tylko 200 PLN, tracisz 300 złotych.
To częsty błąd wynikający z braku uważności. Zawsze dopasowuj stawkę do limitu. Jeśli limit to 200 PLN, postaw maksymalnie 200 złotych. Chcesz postawić więcej? Zrób to na osobnym kuponie poza promocją albo poczekaj, aż wykorzystasz cashback i stawiaj już normalnie.
Błąd 3: Nieodczytanie wykluczeń
Postawiłeś zakład na e-sport, bo lubisz CS:GO. Przegrałeś, czekasz na cashback. Nic nie przychodzi. Sprawdzasz regulamin: “Promocja nie dotyczy zakładów na e-sport”. Ups.
Albo postawiłeś live w trakcie meczu, bo czułeś moment. Przegrałeś, cashback nie przyszedł. Regulamin: “Tylko zakłady przedmeczowe”. Podwójne ups.
To irytujące i można tego łatwo uniknąć: pięć minut czytania regulaminu przed postawieniem kuponu. Sprawdź listę wykluczonych dyscyplin, typów zakładów, rynków. Nie zakładaj niczego, sprawdź.
Błąd 4: Niewykorzystanie freebetu w terminie
Dostałeś cashback jako freebet, termin ważności 7 dni. Myślisz “mam czas”. Zaczynasz analizować, szukać idealnej okazji. Dni lecą. Siódmego dnia wieczorem przypominasz sobie: “O cholera, freebet!”. Logujesz się, brakuje godziny do wygaśnięcia, stawiasz coś w panice na chybił trafił. Albo gorzej – zapominasz całkiem i freebet przepada.
Jeśli dostajesz freebet z terminem, zaznacz sobie w kalendarzu albo ustaw przypomnienie na telefonie. Lepiej wykorzystać go rozsądnie w czwartym dniu niż stracić w panice albo wcale.
Podsumowanie: Kiedy warto wybrać zakład bez ryzyka?
Po tym wszystkim, co powiedziałem, nadszedł czas na podsumowanie. Kiedy zakład bez ryzyka jest realnie wart wykorzystania?
Jeśli warunki są proste i zwrot trafia na konto główne bez obrotu – zawsze warto. To jest win-win bez żadnych haczyków. Albo wygrywasz zakład i zarabiasz, albo przegrywasz i odzyskujesz pieniądze. Nie ma złego scenariusza. TOTALbet, STS, Comeon – te oferty są no-brainer.
I ostatnia rzecz: nie traktuj cashbacku jako zachęty do stawiania bardziej ryzykownych zakładów, niż normalnie byś postawił. To pułapka. Cashback daje Ci bufor bezpieczeństwa, ale nie zmienia fundamentalnej zasady: graj odpowiedzialnie, w granicach swojego budżetu, i tylko na typy, w które rzeczywiście wierzysz. Bo najlepszy cashback to taki, którego w ogóle nie musisz wykorzystać, bo wygrałeś zakład.
Typuj bez ryzyka dzięki naszej stronie głównej.
Aktualizacja:
